Domain selektivität.de kaufen?
Wir ziehen mit dem Projekt
selektivität.de um.
Sind Sie am Kauf der Domain
selektivität.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selektivität.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Hühnerfutter »Edle Auslese«Ausgewogenes Hühnerfutter - für die gesündesten und schönsten Hühner aller Zeiten! HÜHNER Land »Edle Auslese« ist ein natürliches Alleinfutter für Hühner mit vielerlei leckeren Köstlichkeiten. Ausgewogenes Alleinfuttermittel Kräuter zur artgerechten Futterabwechslung Unterstützung des Immunsystems Eine natürliche Belohnung für Hühner Deckt den Nährstoffbedarf Ausgewogenes Futter - geeignet für Hühner, Küken und Wachteln Hergestellt in Deutschland17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
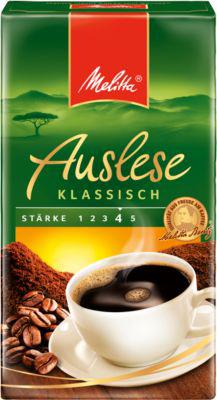
Melitta Auslese Klassisch* anregend aromatische Mischung erlesener Kaffees aus ausgewählten Anbaugebieten * vollmundiger, temperamentvoller Charakter * Inhalt: 500 gZutaten: Sortenspezifische Mischungen verschiedener Rohkaffee-Provenienzen10,69 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 46Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter



-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **


Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Erben Auslese EdelsüssErben Auslese EdelsüssIm Glas präsentiert sie sich mit einer zart strohgelben Farbe. Das Bouquet nach tropischen Früchten wird von einer zarten Muskatnote unterstrichen. Am Gaumen dominieren Aromen von reifem Pfirsich und Melone. Diese Spätlese vereint Eleganz und Fruchtigkeit bei einer ausgewogenen Süße und zarten Säure.4,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
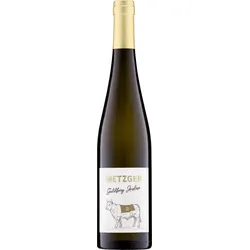
Metzger Goldberg AusleseGold wert Die Metzger Goldberg Auslese ist ein echtes Liebhaberstück – nicht zuletzt dank ihrer besonderen Rebsorte Albalonga, einer Kreuzung aus Silvaner und Riesling. Sie vereint die Feinheit und Klarheit des Rieslings mit der ruhigen Struktur des Silvaners und eignet sich hervorragend für hochwertige Prädikatsweine. In der renommierten Lage Goldberg wurden die Trauben lange am Stock belassen und streng selektiv gelesen. Genau das macht eine echte Auslese aus. Das Ergebnis ist ein Wein mit Ausdruckskraft und jahrzentelangem Potenzial.In der Nase zeigt sich die Auslese fein und vielschichtig mit Aromen von Honigmelone und kandierter Zitrusfrucht, unterlegt von einer dezenten Würze. Am Gaumen entfaltet sich ein spannendes Spiel aus saftiger Süße und tänzelnder Säure, die dem Wein trotz seiner Konzentration eine erstaunliche Frische verleiht. Die Frucht ist klar, die Struktur elegant, der Abgang lang – ein Süßwein, der getrunken werden will.Die Goldberg Auslese ist für besondere Genussmomente gemacht. Bei 8–10 °C serviert, begleitet sie fruchtige Desserts, feines Gebäck oder Blauschimmelkäse auf hohem Niveau. Und auch pur zeigt sie ihre Klasse. Ausgelesen, ausbalanciert und ausgezeichnet.18,95 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Hühnerfutter »Edle Auslese«Ausgewogenes Hühnerfutter - für die gesündesten und schönsten Hühner aller Zeiten! HÜHNER Land »Edle Auslese« ist ein natürliches Alleinfutter für Hühner mit vielerlei leckeren Köstlichkeiten. Ausgewogenes Alleinfuttermittel Kräuter zur artgerechten Futterabwechslung Unterstützung des Immunsystems Eine natürliche Belohnung für Hühner Deckt den Nährstoffbedarf Ausgewogenes Futter - geeignet für Hühner, Küken und Wachteln Hergestellt in Deutschland17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Melitta Auslese Klassisch* anregend aromatische Mischung erlesener Kaffees aus ausgewählten Anbaugebieten * vollmundiger, temperamentvoller Charakter * Inhalt: 500 gZutaten: Sortenspezifische Mischungen verschiedener Rohkaffee-Provenienzen10,69 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Einfache-Entscheidung-Cordhose - 46Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Shankara: Das Kleinod der UnterscheidungDas Kleinod der Unterscheidung , Shankara (686-718 n. Chr.), als geistiger Lehrer (acharya) auch Shankaracharya genannt, zählt zu den größten Heiligen, Philosophen und Dichtern des alten Indien. Er lehrt die Nicht- Zweiheit (a-dvaita) von Atman (des Menschen inneres Selbst, das innerste Bewusstsein) und Brahman (das absolute Sein des Universums). Beide bilden eine untrennbare Einheit, in der alle Gegensätze aufgehoben sind. Brahman ist die einzige Realität, während die Welt der Erscheinungen wegen ihrer Vergänglichkeit nicht real ist. Die dualistische Welt des Denkens insgesamt erschafft die illusionäre, leidvolle Welt - wir erkennen die Welt nicht, wie sie wirklich ist und unterliegen einer großen Illusion, aus der alle Verwirrungen entstehen. Die Verhaftung an Illu- sionen verhindert Erkenntnis, die sich durch Unterscheidung von Wirklichkeit und Illusion offenbart. Shankara fasst seine Philosophie in diesen Worten zusammen: "Brahman, das Absolute Sein, Absolute Erkenntnis und Absolute Seligkeit, ist wirklich. Das Weltall ist nicht wirklich. Brahman und Atman sind eins." Der Band enthält neben seinem Hauptwerk »Das Kleinod der Unterscheidung« auch seine kleine Schrift »Die Erkenntnis der Wahrheit«. Unter den Schriften der spirituellen Weisheitsliteratur zählen diese Perlen spiritueller Unterweisungen zu den Höhepunkten der spirituellen Weisheitsliteratur, die den Suchenden auf dem Weg höchster Erkenntnis begleiten. Das Kleinod der Unterscheidung erscheint in der Reihe Klassische Weisheitstexte. , Ölwannen > Motoren & Motorteile , Erscheinungsjahr: 20230929, Produktform: Leinen, Titel der Reihe: Klassische Weisheitstexte##, Autoren: Shankara, Seitenzahl/Blattzahl: 221, Keyword: Erwachen; Weisheitslehre; advaita vedanta; wahrer Wunsch, Fachkategorie: Körper und Geist, Thema: Orientieren, Warengruppe: HC/Esoterik, Fachkategorie: Spiritualismus, Spiritismus, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: advaitaMedia GmbH, Verlag: advaitaMedia GmbH, Verlag: advaitaMedia GmbH, Länge: 212, Breite: 129, Höhe: 20, Gewicht: 346, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krauthausen, Günter: Natürliche Differenzierung im MathematikunterrichtNatürliche Differenzierung im Mathematikunterricht , Konzepte und Praxisbeispiele aus der Grundschule , Zündspulen > Elektrik & Zündungen , Erscheinungsjahr: 201312, Produktform: Kartoniert, Autoren: Krauthausen, Günter~Scherer, Petra, Seitenzahl/Blattzahl: 224, Keyword: Inklusion; Lernumgebungen Mathematik; innere Differenzierung, Fachschema: Mathematik / Didaktik, Methodik, Fachkategorie: Mathematik, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterricht und Didaktik: Mathematik, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 228, Breite: 161, Höhe: 12, Gewicht: 395, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.